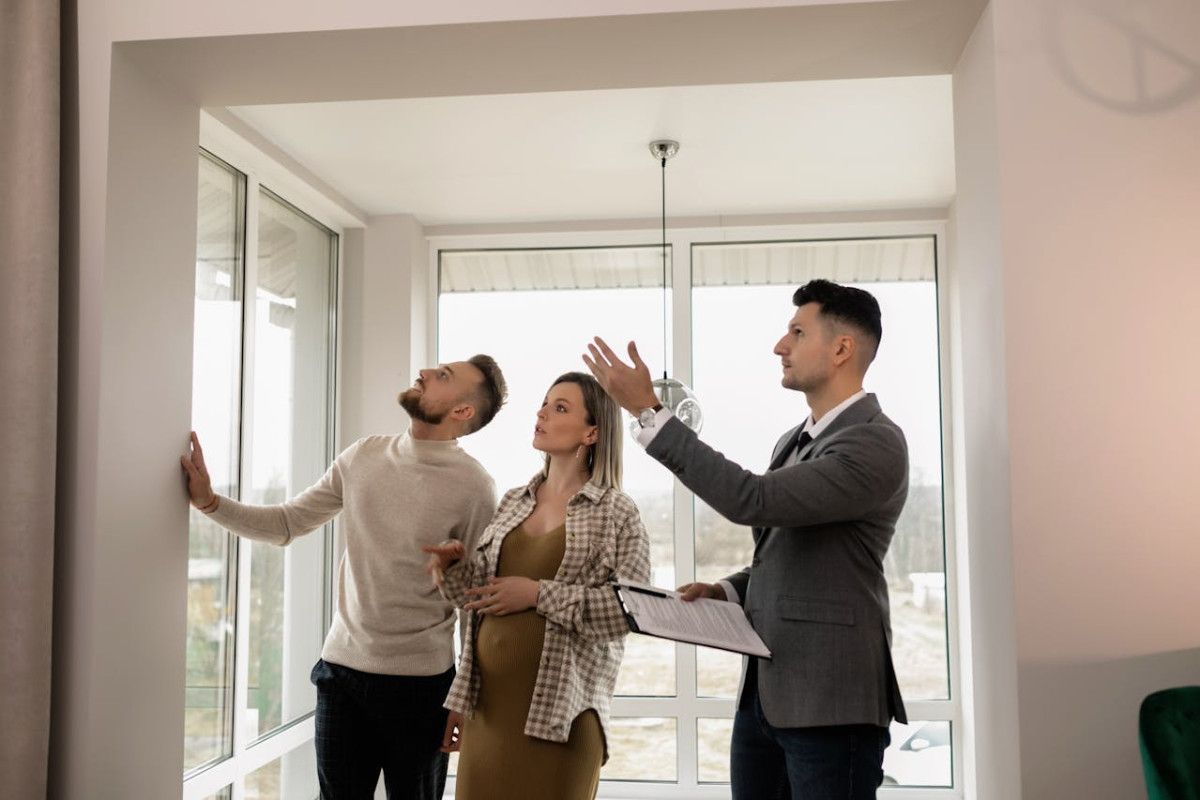
Jaunoms šeimoms nuosavo būsto įsigijimas dažnai tampa vienu svarbiausių gyvenimo tikslų, tačiau realybėje šį kelią apsunkina įvairūs reikalavimai, pavyzdžiui, pradinis įnašas. Dėl sparčiai augančių nekilnojamojo turto kainų ir ribotų galimybių greitai sukaupti reikalingas lėšas vis dažniau ieškoma alternatyvų, tarp kurių vis daugiau dėmesio sulaukia kitos būsto finansavimo priemonės.
Nors tradicinė būsto paskola be santaupų dažniausiai nėra prieinama, šiandien egzistuoja keli finansavimo modeliai, leidžiantys žengti pirmą žingsnį nuosavo būsto link net ir neturint pradinio kapitalo.
Pradinio įnašo reikšmė ir bankų požiūris
Kreipiantis į banką dėl būsto paskolos, pradinis įnašas yra vienas svarbiausių vertinimo kriterijų. Įprastai pradinio įnašo dydis siekia 15–20 proc. būsto vertės, tačiau kai kuriais atvejais bankai gali reikalauti ir didesnio įnašo. Tai reiškia, kad norint įsigyti būstą, būtina turėti ne tik stabilias pajamas, bet ir sukauptas nuosavas lėšas pradiniam įnašui.
Jaunoms šeimoms toks reikalavimas dažnai tampa sunkiai įgyvendinamas. Mokant nuomos kainą, planuojant šeimos biudžetą ir padengiant kasdienes įmokas, lėšų pradiniam įnašui sukaupti prireikia daug laiko. Nors nuo šių metų rugpjūčio 1d. Lietuvoje keičiasi Atsakingo skolinimosi nuostatai, siekiant palengvinti pirmojo būsto įsigijimą sumažinant pradinį įnašą iki 10%, skolininkas turi atitikti tam tikrus reikalavimus - pasirašoma būsto paskalos sutartis turi būti pirmoji ir 5 metus iki kredito sutarties neturėti nuosavybės teise priklausančio gyvenamosios paskirties NT. Būtent todėl vis dažniau ieškoma sprendimų, kurie leistų pradėti įsigyti būstą be pradinio įnašo nelaukiant, kol bus sukaupta visa reikiama suma.
Išperkamoji būsto nuoma – kelias į nuosavą būstą
Vienas efektyviausių sprendimų, leidžiančių kalbėti apie būstą be pradinio įnašo, yra išperkamoji būsto nuoma, dar vadinama Rent2Buy. Šis modelis leidžia gyventi pasirinktame būste jau dabar, mokėti mėnesines įmokas ir tuo pačiu metu kaupti lėšas būsimam būsto įsigijimui.
Išperkamoji nuoma veikia taip, kad dalis nuomos įmokų yra skiriama ne tik gyvenimui būste, bet ir pradiniam įnašui formuoti. Tai leidžia šeimai palaipsniui artėti prie būsto pirkimo momento, stabilizuoti pajamas ir pasiruošti galutiniam būsto įsigijimui. Toks sprendimas ypač aktualus tiems, kurie nori įsigyti pirmąjį būstą, tačiau dar neatitinka visų bankų keliamų kriterijų.
Finansinis planavimas ir įmokų vertinimas
Norint, kad išperkamoji nuoma būtų sėkminga ir ilgalaikėje perspektyvoje padėtų pasiekti nuosavo būsto įsigijimą, būtina itin atsakingai planuoti finansus. Šiame etape svarbu ne tik įvertinti dabartines pajamas, bet ir numatyti galimus jų pokyčius ateityje, šeimos išlaidų augimą bei ilgalaikius finansinius įsipareigojimus. Būtent todėl itin naudinga išperkamosios nuomos skaičiuoklė būstui, kuri leidžia struktūruotai ir aiškiai įvertinti visus pagrindinius finansinius rodiklius.
NUMAI skaičiuoklės pagalba galima apskaičiuoti būsimas mėnesines įmokas, įvertinti, kokia jų dalis bus skiriama būsto nuomai, o kokia – pradinio įnašo kaupimui. Tai leidžia suprasti, per kiek laiko realiai galima sukaupti reikalingą sumą pradiniam įnašui ir kada būtų galima kreiptis į banką dėl būsto paskolos. Be to, skaičiuoklė padeda įvertinti, ar pasirinktas būstas atitinka šeimos pajamas ir ar įmokos neviršys saugios finansinės ribos.
Kada išperkamoji nuoma yra racionalus sprendimas?
Išperkamoji būsto nuoma dažniausiai pasirenkama tuomet, kai šeima nori pradėti gyventi nuosavo būsto link vedančiu keliu, bet dar neturi pakankamai lėšų pradiniam įnašui. Šis modelis leidžia ne tik kaupti pradines lėšas, bet ir realiai įvertinti pasirinktą būstą bei jo tinkamumą šeimos poreikiams su mažesniu finansiniu spaudimu pradiniame etape bei duoda laiko pasiruošti būsto paskolai ir sustiprinti finansinę padėtį.
Toks sprendimas leidžia jaunoms šeimoms judėti link nuosavo būsto palaipsniui, išvengiant staigių finansinių sprendimų ir geriau pasiruošiant ilgalaikiams įsipareigojimams.
Komentarai 0
Parašykite komentarą
Komentarų kol kas nėra.