Lietuviai dažnai apibūdinami kaip atsargūs, netgi konservatyvūs finansų srityje. Apklausose žmonės kartoja, kad nemėgsta skolų, bijo įsipareigojimų ir nori „gyventi pagal galimybes“. Visgi, paradoksas akivaizdus. Ta pati visuomenė gana ramiai gyvena nuolatinėje finansinėje nežinioje: be aiškaus plano, be ilgalaikio saugumo, su nuolat kintančiomis išlaidomis ir neprognozuojamomis ateities pajamomis. Kodėl paskola kelia daugiau baimės nei neapibrėžtumas?
Skola Lietuvoje vis dar suvokiama kaip grėsmė, o ne įrankis
Istoriškai paskolos Lietuvoje buvo siejamos su rizika, nesaugumu ir net gėda. Vyresnės kartos atmintyje – ekonominės krizės, palūkanų šuoliai, atimti būstai, bankrotai. Ši patirtis persidavė ir jaunesniems, net jei jie patys tokių situacijų nepatyrė.
Paskola dažnai suvokiama ne kaip finansinis instrumentas, o kaip pavojus laisvei. Žmonės bijo „prisirišti“, „nežinoti, kas bus rytoj“, „įsipareigoti ilgam“. Įdomu tai, kad ši baimė dažnai kyla net tada, kai pajamos stabilios, o finansinė padėtis – objektyviai gera.
Finansinė nežinia atrodo „normali“
Tuo pat metu gyvenimas be aiškaus finansinio plano Lietuvoje suvokiamas kaip visiškai įprastas dalykas. Gyventi nuomojantis, kasmet nežinant, ar nuoma nebrangs. Neturėti ilgalaikio santaupų plano. Nežinoti, kiek kainuos gyvenimas po penkerių ar dešimties metų. Visa tai laikoma kasdienybe, o ne rizika.
Psichologiškai nežinia dažnai atrodo mažiau pavojinga nei konkretus skaičius. Paskola turi sumą, terminą, grafiką – ji apčiuopiama. Nežinia neturi ribų, todėl ją lengviau ignoruoti.
Skaičiai rodo atsargumą, bet ir nepasitikėjimą ateitimi
Pagal Lietuvos bankas skelbiamus namų ūkių finansinio elgesio duomenis, lietuviai išlieka viena atsargesnių visuomenių skolinių įsipareigojimų atžvilgiu, lyginant su Vakarų Europa. Tačiau tie patys duomenys rodo ir kitą pusę. Didelė dalis namų ūkių neturi pakankamų santaupų nenumatytiems atvejams.
Tai reiškia, kad reali rizika dažnai slypi ne paskoloje, o būtent pasirengimo stokojančioje kasdienybėje. Vis dėlto psichologiškai saugiau atrodo „nieko neįsipareigoti“, net jei tai reiškia ilgalaikį nestabilumą.
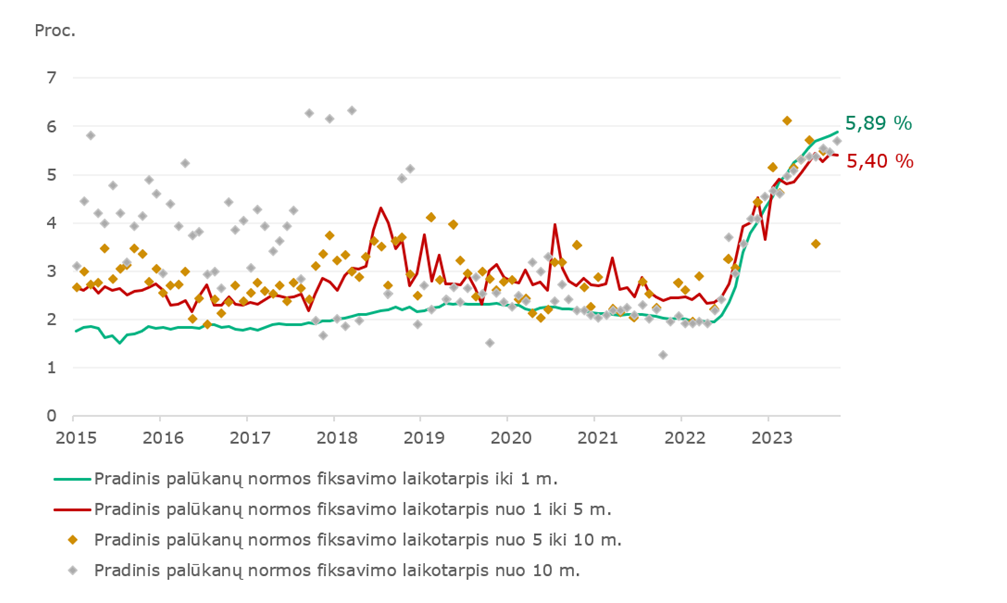
Lietuvos banko infografike, publikuotame straipsnyje „Nauja statistika leis tiksliau palyginti būsto paskolų palūkanų normas“, pateikiama būsto paskolų pradinių palūkanų normų dinamika Lietuvoje 2015–2023 m., išskaidyta pagal palūkanų fiksavimo laikotarpį.
Infografikas rodo, kad iki 2022 m. palūkanų normos buvo stabilios ir palyginti žemos, tačiau vėliau visiems fiksavimo laikotarpiams fiksuotas spartus augimas. 2023 m. palūkanų lygis trumpiems ir ilgesniems fiksavimo laikotarpiams beveik suartėjo, o tai signalizuoja reikšmingą būsto paskolų rinkos pokytį ir didesnį poreikį vartotojams aktyviai vertinti paskolų sąlygas.
Paskola suvokiama kaip klaida, o nežinia – kaip aplinkybė
Lietuvių mąstyme paskola dažnai personalizuojama. Jei kas nors nepasiseka – „pats kaltas, kam ėmei“. Tuo tarpu finansinė nežinia laikoma aplinkybės padariniu: „tokie laikai“, „visi taip gyvena“, „nieko nepadarysi“. Šis skirtumas labai svarbus. Žmonės labiau bijo sprendimų, už kuriuos teks prisiimti atsakomybę, nei situacijų, kurios nutinka „pačios“. Net jei objektyviai pirmasis variantas gali būti saugesnis.
Jaunesnė karta bijo ne paskolos, o spąstų
Jaunesni lietuviai dažnai sako, kad bijo ne pačios paskolos, o nelankstumo. Jie matė, kaip greitai gali keistis darbo rinka, palūkanos, gyvenimo planai, todėl paskola jiems asocijuojasi su rizika prarasti manevro laisvę.
Visgi, tuo pačiu jie neretai pasirenka gyvenimą be jokio ilgalaikio finansinio sprendimo – be būsto, be investicijų, be aiškaus plano. Tai sukuria paradoksą: vengdami vienos rizikos, jie pasirenka kitą, mažiau matomą, bet ne mažiau reikšmingą.
Bankai didina baimę, unijos – ją mažina
Svarbu paminėti ir institucijų vaidmenį. Tradiciniai bankai dažnai komunikuoja paskolas per griežtų taisyklių, reikalavimų ir „juodų scenarijų“ prizmę. Tai stiprina įspūdį, kad paskola – pavojingas žingsnis, skirtas tik „tobuliems“ klientams.
Tuo tarpu kredito unijos dažniau kalba su žmogumi, o ne tik su jo skaičiais. Tokios institucijos kaip „Pilies kredito unija“ leidžia paskolą pamatyti kaip valdomą sprendimą, o ne grėsmę. Tai ypač svarbu, kai aktualios paskolos dirbantiems užsienyje ar turintiems nestandartines pajamas, kuriems bankinė sistema dažnai atrodo svetima.
Kodėl šis paradoksas išliks?
Kol Lietuvoje skola bus siejama su gėda ar nesėkme, o finansinė nežinia – su „gyvenimo realybe“, šis paradoksas neišnyks, tačiau pamažu situacija keičiasi. Žmonės pradeda suprasti, kad rizika egzistuoja abiem atvejais – ir su paskola, ir be jos. Skirtumas tas, kad paskola yra apibrėžta, o nežinia – ne.
Apie ką iš tiesų verta bijoti?
Galbūt tikrasis klausimas turėtų skambėti kitaip: ar labiau verta bijoti skolos, kurią gali planuoti, ar gyvenimo be jokio finansinio plano? Lietuviai pamažu pradeda tai svarstyti, ypač susidūrę su būsto, šeimos, ateities saugumo klausimais.
Ir būtent čia keičiasi požiūris – paskola vis dažniau pradedama matyti ne kaip priešas, o kaip vienas iš būdų sumažinti ilgalaikę finansinę nežinią, kuri iki šiol buvo priimama pernelyg ramiai.
Komentarai 0
Parašykite komentarą
Komentarų kol kas nėra.